
Aktuelles
Steuerbefreiung für Photovoltaikanlagen
Die Steuerbefreiung der Einkünfte aus kleineren Photovoltaikanlagen hängt nicht von der Verwendung des erzeugten Stroms ab.
Um die Steuerbefreiung für Photovoltaikanlagen wird seit deren Einführung fleißig gestritten, weil mit der Steuerbefreiung auch der Verlustabzug für Anlagen wegfiel, die schon vor Einführung der Regelung angeschafft wurden. Vorerst keinen Erfolg hatte beispielsweise der Betreiber einer Photovoltaikanlage auf einem Mehrfamilienhaus beim Finanzgericht Münster. Er hatte argumentiert, der erzeugte Strom würde ausschließlich in seiner selbstgenutzten Wohnung verbraucht und im Übrigen in das öffentliche Netz eingespeist. Deswegen sei für die Steuerbefreiungsregelung die Grenze von 15 kW(p) für eine Einheit in Mehrfamilienhäusern maßgeblich und die Steuerbefreiung greife nicht.
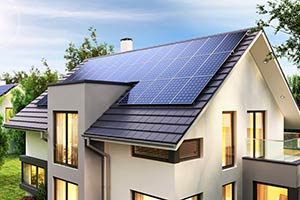
Das war zwar ein kreatives Argument, überzeugte das Gericht aber nicht. Maßgeblich für die Steuerbefreiung sind allein die Gebäudeart, die Zahl der Wohn- und Gewerbeeinheiten im Gebäude und die installierte Bruttoleistung laut Marktstammdatenregister. Auf die tatsächliche Verwendung des erzeugten Stroms, insbesondere darauf, ob dieser nur einer der Wohneinheiten zugutekomme, kommt es laut dem Gesetz und der Gesetzesbegründung dagegen nicht an.
Auch das Argument, die Abschreibung auf die vor der Einführung der Regelung angeschaffte Anlage sei eine nachlaufende Betriebsausgabe und stehe deshalb nicht in unmittelbarem wirtschaftlichem Zusammenhang mit den steuerfreien Einnahmen der Streitjahre, ließ das Gericht nicht gelten. Die Abschreibung resultiert aus der jährlichen, laufenden Abnutzung des Wirtschaftsguts und nicht aus dessen bloßer Anschaffung. Sie steht daher in unmittelbarem wirtschaftlichem Zusammenhang mit den steuerfreien Einnahmen, meint das Gericht. Gegen das Urteil ist - wie in vielen anderen Verfahren rund um die Steuerbefreiung von Photovoltaikanlagen - die Revision beim Bundesfinanzhof anhängig, der nun entscheiden muss.